ขาดทุนยับ 44,000 ล้านบาท! GAC ยังกล้าเดินเกมใหญ่ ซื้อหุ้น FAW Toyota 50% เดิมพันอนาคตในจีน
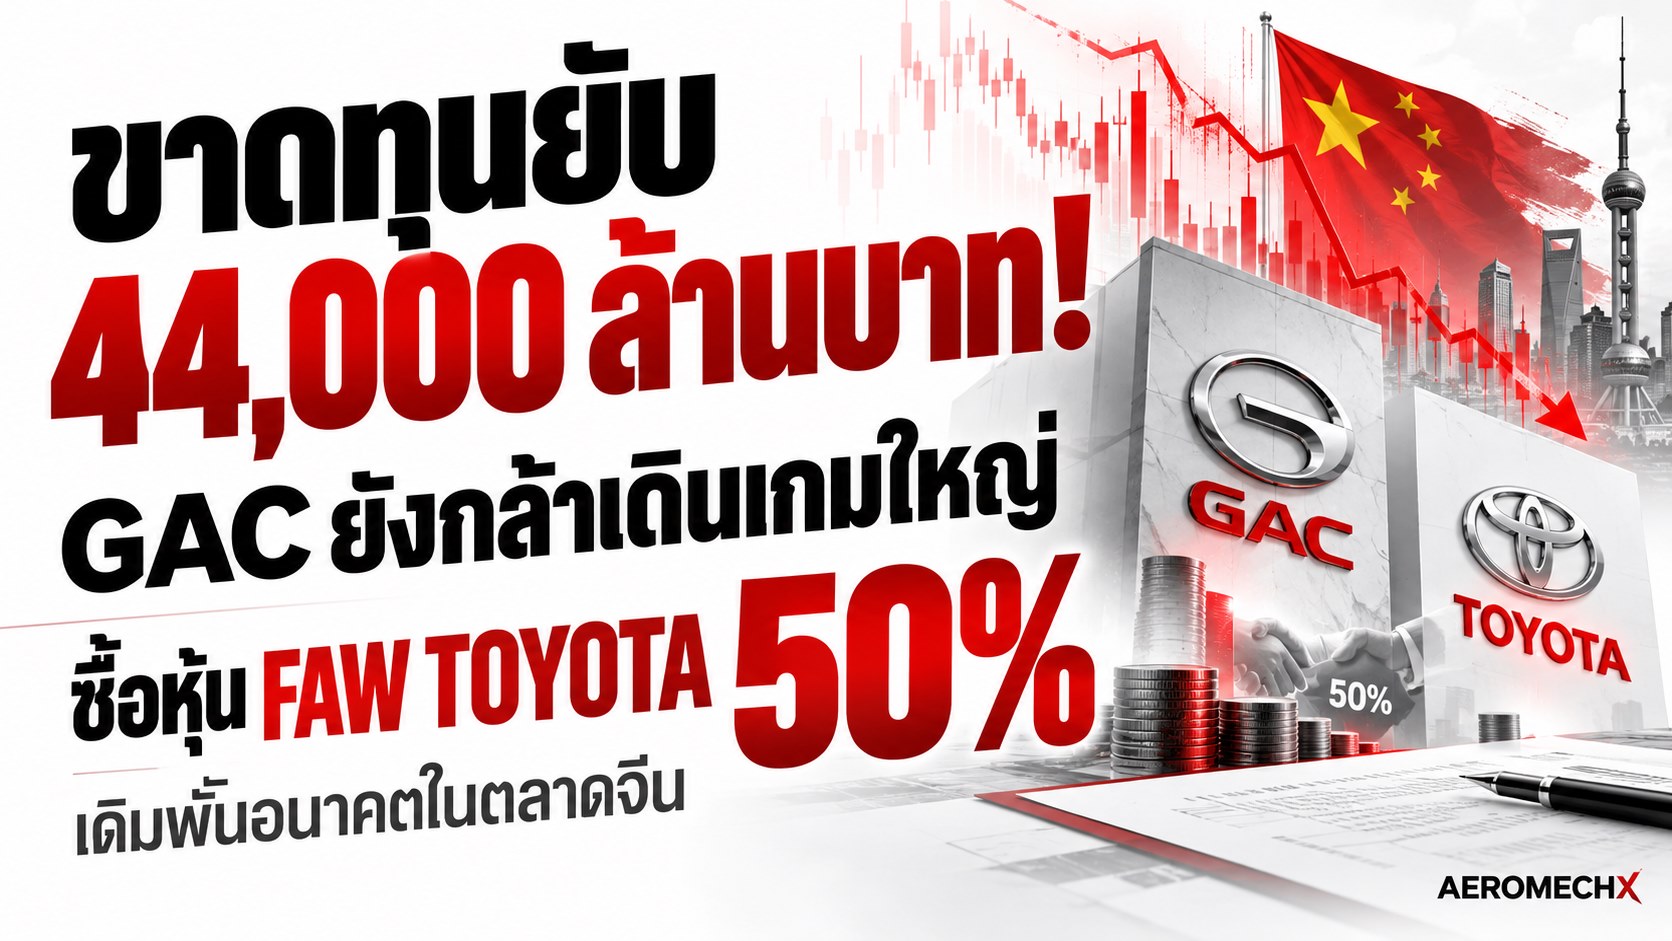
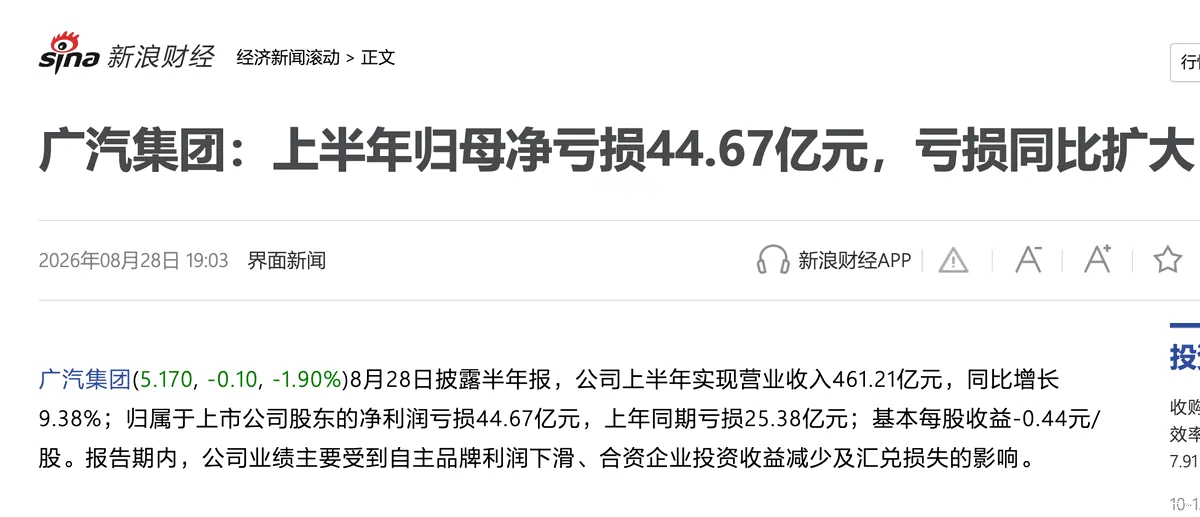 GAC Group ขาดทุนหนักกว่า 44,000 ล้านบาทในปี 2025 แต่กลับเดินหน้าเข้าซื้อหุ้น 50% ของ FAW Toyota จาก FAW Group เพื่อสร้างความร่วมมือครั้งใหญ่ระหว่างธุรกิจ Toyota สองฝั่งในประเทศจีน ท่ามกลางการแข่งขันรุนแรงจากค่ายรถยนต์จีนและกระแสรถยนต์พลังงานใหม่ที่กำลังเปลี่ยนโครงสร้างตลาด
การตัดสินใจครั้งนี้สร้างคำถามสำคัญว่า เหตุใดบริษัทที่กำลังประสบปัญหาขาดทุนจึงเลือกขยายการลงทุน และการประสานธุรกิจระหว่าง FAW Toyota กับ GAC Toyota จะช่วยให้ Toyota กลับมาแข่งขันในจีนได้มากน้อยเพียงใด
สรุปประเด็นสำคัญ GAC Group และ Toyota จีน
- GAC Group ขาดทุนสุทธิส่วนที่เป็นของผู้ถือหุ้นบริษัทใหญ่ประมาณ 8,784 ล้านหยวนในปี 2025 หรือราว 44,000 ล้านบาท
- ครึ่งแรกปี 2026 ขาดทุนเพิ่มเติมประมาณ 4,467 ล้านหยวน หรือราว 22,400 ล้านบาท
- FAW Toyota มีกำไรสุทธิประมาณ 4,234 ล้านหยวนในปี 2025
- GAC มีแผนซื้อหุ้น FAW Toyota จำนวน 50% จาก FAW Group ด้วยวิธีออกหุ้นใหม่
- Toyota Motor Corporation ยังคงถือหุ้น 50% ใน FAW Toyota
- FAW จะกลายเป็นผู้ถือหุ้นเชิงยุทธศาสตร์รายสำคัญของ GAC
- การประสานธุรกิจอาจสร้างโอกาสลดต้นทุนได้ 6,000–10,000 ล้านหยวนต่อปี ตามการประเมินที่ Autohome อ้างถึง
- FAW Toyota และ GAC Toyota ยังไม่ได้ควบรวมเป็นนิติบุคคลเดียวกัน
หมายเหตุ: มูลค่าเงินบาทคำนวณเพื่อเปรียบเทียบโดยใช้อัตราแลกเปลี่ยนประมาณ 1 หยวน = 5.01 บาท ณ วันที่ 14 ตุลาคม 2026 ส่วนตัวเลขประหยัดต้นทุนเป็นการประเมิน ไม่ใช่ผลประกอบการที่รับประกัน
GAC Group ขาดทุนหนักกว่า 44,000 ล้านบาท เกิดอะไรขึ้นกับยักษ์ใหญ่รถยนต์จีน?
GAC Group หรือ Guangzhou Automobile Group เป็นหนึ่งในกลุ่มผู้ผลิตรถยนต์รายใหญ่ของจีน มีธุรกิจทั้งแบรนด์รถยนต์ของตัวเองและกิจการร่วมทุนกับผู้ผลิตจากต่างประเทศ รวมถึง Toyota และ Honda
ในอดีต GAC เคยสร้างผลกำไรได้มากกว่า 10,000 ล้านหยวนต่อปี โดยเฉพาะช่วงปี 2017–2018 ที่ธุรกิจรถยนต์ร่วมทุนกับผู้ผลิตญี่ปุ่นยังอยู่ในช่วงแข็งแกร่ง แต่สถานการณ์เปลี่ยนไปอย่างมากเมื่อผู้ผลิตจีนเร่งพัฒนารถยนต์ไฟฟ้าและรถยนต์ปลั๊กอินไฮบริด พร้อมแข่งขันด้านราคา เทคโนโลยี และอุปกรณ์มาตรฐานอย่างต่อเนื่อง
รายงานผลประกอบการระบุว่า GAC Group ขาดทุนสุทธิส่วนที่เป็นของผู้ถือหุ้นบริษัทใหญ่ประมาณ 8,783.62 ล้านหยวนในปี 2025 และยังขาดทุนอีกประมาณ 4,466.86 ล้านหยวนในช่วง 6 เดือนแรกของปี 2026
ตัวเลขดังกล่าวสะท้อนว่า GAC กำลังเผชิญแรงกดดันด้านผลกำไรอย่างต่อเนื่อง และจำเป็นต้องปรับโครงสร้างธุรกิจเพื่อเพิ่มประสิทธิภาพในการแข่งขัน
แล้วทำไม GAC จึงต้องการซื้อหุ้น FAW Toyota?
คำตอบสำคัญอยู่ที่ FAW Toyota ยังคงเป็นธุรกิจรถยนต์ที่สามารถสร้างผลกำไรได้ แม้ว่าตลาดรถยนต์จีนจะอยู่ในภาวะแข่งขันรุนแรง ตามเอกสารแผนปรับโครงสร้างธุรกิจของ GAC ซึ่งเปิดเผยในเดือนกันยายน 2026 ผลประกอบการของ FAW Toyota มีรายละเอียดดังนี้
- ปี 2024: กำไรสุทธิประมาณ 4,717 ล้านหยวน
- ปี 2025: กำไรสุทธิประมาณ 4,234 ล้านหยวน
- ครึ่งแรกปี 2026: กำไรสุทธิประมาณ 1,009 ล้านหยวน
แม้ผลกำไรของ FAW Toyota จะปรับตัวลดลง แต่บริษัทยังอยู่ในสถานะที่สร้างกำไรได้ แตกต่างจาก GAC Group ในภาพรวมที่เผชิญผลขาดทุน การเข้าถือหุ้น FAW Toyota จึงเปิดโอกาสให้ GAC ได้รับส่วนแบ่งกำไรจากกิจการร่วมทุนเพิ่มเติม และสามารถประสานทรัพยากรระหว่างธุรกิจ Toyota ทั้งสองแห่งได้มากขึ้น
อย่างไรก็ตาม ตัวเลขผลประกอบการของ FAW Toyota ที่ระบุในเอกสารธุรกรรมเป็นข้อมูลที่ยังไม่ได้ผ่านการตรวจสอบบัญชีขั้นสุดท้าย และอาจมีการปรับปรุงภายหลัง
เบื้องหลังดีล Toyota จีน เปลี่ยนโครงสร้างธุรกิจอย่างไร?
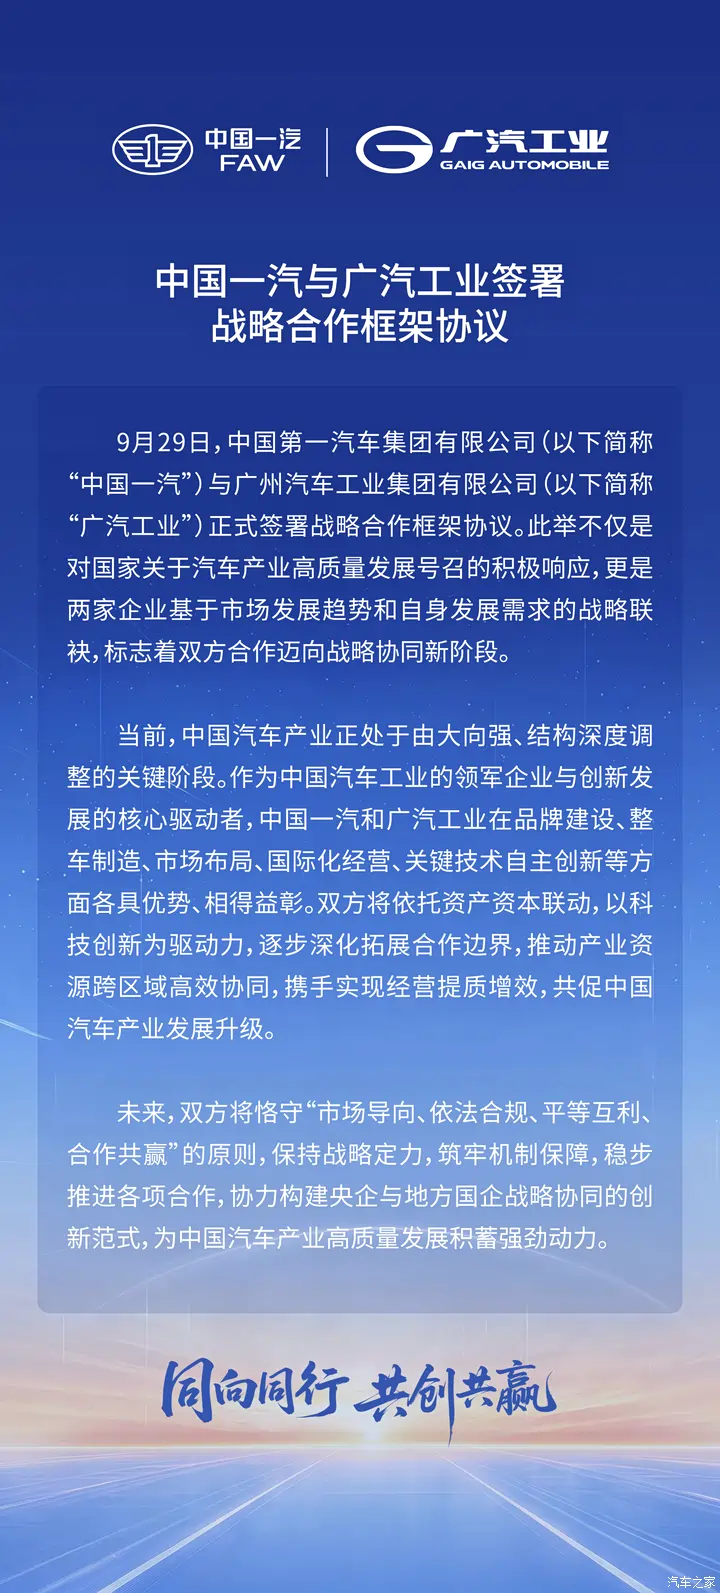
เมื่อวันที่ 8 ตุลาคม 2026 Toyota Motor Corporation, FAW Group และ GAC Group ได้ลงนามกรอบความร่วมมือเชิงยุทธศาสตร์ฉบับใหม่ที่เมืองกว่างโจว ประเทศจีน ข้อตกลงนี้มีสาระสำคัญคือ GAC จะออกหุ้นใหม่เพื่อซื้อหุ้น FAW Toyota สัดส่วน 50% ที่ FAW ถืออยู่
โครงสร้างหลังทำธุรกรรมสำเร็จ
- GAC Group: ถือหุ้น 50% ใน FAW Toyota
- Toyota Motor Corporation: ยังคงถือหุ้น 50% ใน FAW Toyota
- FAW Group: ได้รับหุ้น GAC เป็นสิ่งตอบแทน และกลายเป็นผู้ถือหุ้นเชิงยุทธศาสตร์ของ GAC
- FAW Toyota: ยังคงดำเนินธุรกิจเป็นนิติบุคคลอิสระ
- GAC Toyota: ยังคงเป็นกิจการร่วมทุนอีกแห่งหนึ่ง โดยมีแผนประสานการดำเนินงานกับ FAW Toyota
ข้อได้เปรียบของการออกหุ้นใหม่คือ GAC ไม่จำเป็นต้องจ่ายค่าซื้อหุ้นทั้งหมดเป็นเงินสดโดยตรง ซึ่งช่วยลดภาระการใช้เงินสดในช่วงที่บริษัทกำลังเผชิญแรงกดดันทางการเงิน ทั้งนี้ ณ วันที่ 14 ตุลาคม 2026 ธุรกรรมดังกล่าวยังเป็นแผนที่ต้องผ่านขั้นตอนอนุมัติที่เกี่ยวข้อง ขณะที่มูลค่าซื้อขายสุดท้ายยังไม่ได้ประกาศอย่างเป็นทางการ
ทำไม Toyota ในจีนจึงมีทั้ง FAW Toyota และ GAC Toyota?
ที่ผ่านมา Toyota ดำเนินธุรกิจในจีนผ่านบริษัทร่วมทุนหลักสองแห่ง ได้แก่ FAW Toyota และ GAC Toyota ซึ่งเกิดจากความร่วมมือกับพันธมิตรท้องถิ่นคนละกลุ่ม FAW และ Toyota เริ่มความร่วมมือเชิงยุทธศาสตร์ครั้งสำคัญในปี 2002 ขณะที่ GAC และ Toyota จัดตั้งกิจการร่วมทุนในปี 2004 ระบบดังกล่าวช่วยให้ Toyota ขยายธุรกิจและเข้าถึงตลาดจีนในวงกว้าง โดยทั้งสองกิจการพัฒนาระบบการผลิต การจัดซื้อ การขาย และบริการของตัวเอง แต่เมื่อสภาพการแข่งขันเปลี่ยนไป การมีระบบการดำเนินงานสองชุดภายใต้แบรนด์เดียวกันอาจกลายเป็นต้นทุนซ้ำซ้อน
ตัวอย่างเช่น การใช้ทรัพยากรวิจัยและพัฒนาแยกกัน การจัดซื้อชิ้นส่วน การวางแผนผลิตภัณฑ์ และการทำตลาดที่อาจแข่งขันกันเองในบางกลุ่มรถยนต์ ในยุคที่ค่ายรถยนต์จีนสามารถพัฒนารถรุ่นใหม่ได้อย่างรวดเร็ว การลดความซ้ำซ้อนเหล่านี้จึงมีความสำคัญต่อความสามารถในการแข่งขันของ Toyota
ประสาน Toyota เหนือ–ใต้ อาจช่วยลดต้นทุนปีละ 30,000–50,000 ล้านบาท
บทวิเคราะห์ของ Autohome เผยแพร่วันที่ 14 ตุลาคม 2026 อ้างถึงการประเมินของ Citi ว่าการประสานธุรกิจ Toyota สองแห่งในจีนอาจสร้างโอกาสลดต้นทุนรวมประมาณ 3–5% เมื่อเทียบกับรายได้รวม
หากใช้อัตรารายได้รวมของ FAW Toyota และ GAC Toyota ในปี 2025 ที่บทวิเคราะห์ประเมินไว้ราว 200,000 ล้านหยวน จะเทียบเป็นศักยภาพประหยัดต้นทุนประมาณ 6,000–10,000 ล้านหยวนต่อปี หรือประมาณ 30,000–50,000 ล้านบาท
แนวทางสำคัญที่อาจนำมาใช้ ได้แก่
1. ลดต้นทุนด้านวิจัยและพัฒนา
การใช้ทรัพยากรวิศวกรรมและเทคโนโลยีร่วมกันอาจช่วยลดค่าใช้จ่ายในการพัฒนาผลิตภัณฑ์ โดยเฉพาะระบบรถยนต์ไฟฟ้า ระบบขับเคลื่อนอัจฉริยะ และซอฟต์แวร์ภายในรถยนต์
2. เพิ่มอำนาจต่อรองในการจัดซื้อชิ้นส่วน
การรวมปริมาณคำสั่งซื้อจากกิจการขนาดใหญ่สองแห่ง อาจช่วยให้การเจรจาราคากับผู้ผลิตชิ้นส่วนและซัพพลายเออร์มีประสิทธิภาพมากขึ้น
3. ปรับแผนผลิตภัณฑ์เพื่อลดความซ้ำซ้อน
Toyota อาจมีโอกาสทบทวนการจัดวางตำแหน่งรถยนต์แต่ละรุ่น ลดการลงทุนในผลิตภัณฑ์ที่มีความใกล้เคียงกัน และจัดสรรทรัพยากรไปยังรถยนต์รุ่นที่มีศักยภาพด้านยอดขายสูง
4. เพิ่มประสิทธิภาพเครือข่ายจำหน่าย
การประสานงานด้านการขาย การบริการ และการจัดการเครือข่ายผู้จำหน่าย อาจช่วยลดต้นทุนในระยะยาว อย่างไรก็ตาม การเปลี่ยนแปลงด้านเครือข่ายจำหน่ายอาจมีต้นทุนและผลกระทบต่อผู้ประกอบการในช่วงแรก
สิ่งสำคัญคือ ตัวเลขประหยัดต้นทุนดังกล่าวยังเป็นเพียงการประมาณการของนักวิเคราะห์ ไม่ใช่เป้าหมายที่ Toyota หรือ GAC รับรองอย่างเป็นทางการ
ทำไมการรวมธุรกิจจึงอาจไม่ช่วยให้ GAC พลิกกำไรทันที?
แม้การประสานธุรกิจจะมีโอกาสเพิ่มประสิทธิภาพ แต่กระบวนการนี้ไม่ได้เกิดขึ้นภายในระยะเวลาสั้น ๆ
บทวิเคราะห์ของ Autohome ประเมินว่าการปรับโครงสร้างในระดับลึกอาจใช้เวลาประมาณ 3–5 ปี เนื่องจากเกี่ยวข้องกับหลายระบบ ตั้งแต่การพัฒนารถยนต์ การจัดซื้อ การผลิต ไปจนถึงเครือข่ายผู้จำหน่าย
ความท้าทายสำคัญคือทั้งสองกิจการมีโครงสร้างการบริหารและกระบวนการดำเนินงานของตัวเอง การเปลี่ยนมาใช้ทรัพยากรร่วมกันจึงต้องอาศัยการเจรจาและการวางแผนอย่างรอบคอบ นอกจากนี้ ยังมีคำถามเกี่ยวกับต้นทุนในการปรับโครงสร้าง ไม่ว่าจะเป็นการลงทุนระบบใหม่ การจัดการบุคลากร ตลอดจนภาระค่าใช้จ่ายที่อาจเกิดขึ้นหากต้องปรับเครือข่ายจำหน่าย
ดังนั้น แม้การประหยัดต้นทุนในระยะยาวอาจมีมูลค่าสูง แต่ผลประโยชน์ที่เกิดขึ้นจริงอาจต้องใช้เวลาหลายปีกว่าจะสะท้อนออกมาในผลประกอบการ
ดีลนี้จะช่วย Toyota สู้ BYD และแบรนด์รถยนต์จีนได้หรือไม่?
การแข่งขันในตลาดรถยนต์จีนไม่ได้วัดกันเฉพาะยอดขายหรือกำลังการผลิตอีกต่อไป แต่รวมถึงต้นทุนการพัฒนา ความรวดเร็วในการเปิดตัวผลิตภัณฑ์ ระบบดิจิทัล และความคุ้มค่าของรถยนต์แต่ละรุ่น
ผู้ผลิตจีนหลายราย เช่น BYD, Geely และกลุ่มผู้ผลิตรถยนต์พลังงานใหม่ ได้ยกระดับการแข่งขันด้วยเทคโนโลยีแบตเตอรี่ ระบบปลั๊กอินไฮบริด และฟังก์ชันอัจฉริยะภายในรถยนต์ สำหรับ Toyota การรักษาจุดแข็งของผลิตภัณฑ์เดิมเพียงอย่างเดียวอาจไม่เพียงพอ หากต้องการขยายธุรกิจในตลาดที่มีการแข่งขันด้านราคาและเทคโนโลยีสูง
การประสานทรัพยากรระหว่าง FAW Toyota และ GAC Toyota จึงมีโอกาสช่วยเพิ่มความคล่องตัวในการพัฒนาผลิตภัณฑ์สำหรับผู้บริโภคจีน รวมถึงช่วยกระจายต้นทุนเทคโนโลยีใหม่ระหว่างสองกิจการ อย่างไรก็ตาม ความสำเร็จจะขึ้นอยู่กับความสามารถในการนำเสนอรถยนต์ที่ตอบโจทย์ผู้ซื้อได้จริง ไม่ใช่เพียงการลดต้นทุนในระบบธุรกิจเท่านั้น
3 ประเด็นที่ต้องจับตาหลัง Toyota ประกาศความร่วมมือครั้งใหม่
ยอดขายของ FAW Toyota และ GAC Toyota
การลดต้นทุนจะได้ผลมากขึ้นหากทั้งสองกิจการสามารถรักษาปริมาณการผลิตและยอดขายได้ เพราะยอดขายที่ลดลงต่อเนื่องอาจทำให้ต้นทุนต่อคันสูงขึ้นและลดประโยชน์จากการใช้ทรัพยากรร่วมกัน
ความคืบหน้าในการประสานระบบบริหาร
ต้องติดตามว่าทั้งสองบริษัทจะสามารถประสานงานด้านวิจัยและพัฒนา การจัดซื้อ การผลิต และการขายได้มากน้อยเพียงใด รวมถึงจะมีการกำหนดบทบาทการทำงานระหว่างบริษัทอย่างไร
การพัฒนารถยนต์พลังงานใหม่
อีกประเด็นสำคัญคือ Toyota จะสามารถใช้โครงสร้างธุรกิจใหม่นี้เร่งพัฒนารถยนต์ไฟฟ้าและเทคโนโลยีอัจฉริยะสำหรับตลาดจีนได้รวดเร็วขึ้นหรือไม่
คำถามที่พบบ่อยเกี่ยวกับ GAC และ Toyota จีน
GAC Group ขาดทุนเท่าไรในปี 2025?
GAC Group ขาดทุนสุทธิส่วนที่เป็นของผู้ถือหุ้นบริษัทใหญ่ประมาณ 8,784 ล้านหยวน หรือประมาณ 44,000 ล้านบาท เมื่อแปลงด้วยอัตราแลกเปลี่ยนอ้างอิงวันที่ 14 ตุลาคม 2026
GAC ซื้อกิจการ FAW Toyota ทั้งหมดหรือไม่?
ไม่ใช่ โดย GAC มีแผนซื้อหุ้น 50% ของ FAW Toyota จาก FAW Group ขณะที่ Toyota Motor Corporation ยังคงถือหุ้นอีก 50% เช่นเดิม และธุรกรรมยังอยู่ระหว่างกระบวนการที่เกี่ยวข้อง
FAW Toyota กับ GAC Toyota ควบรวมกิจการเป็นบริษัทเดียวกันแล้วหรือยัง?
ยังไม่ได้ควบรวมเป็นนิติบุคคลเดียวกัน ข้อตกลงปัจจุบันมุ่งไปที่การเปลี่ยนโครงสร้างผู้ถือหุ้นของ FAW Toyota และการสร้างความร่วมมือด้านการดำเนินธุรกิจระหว่างสองกิจการ
Toyota กำลังถอนตัวออกจากประเทศจีนหรือไม่?
ไม่ใช่ ข้อตกลงครั้งนี้เป็นการปรับโครงสร้างความร่วมมือกับพันธมิตรจีน โดย Toyota ยังคงมีบทบาทในกิจการร่วมทุนทั้งสองแห่ง และมีเป้าหมายเพิ่มความสามารถในการแข่งขันในตลาดจีน
ดีลซื้อหุ้น FAW Toyota มีมูลค่าเท่าไร?
ตามเอกสารแผนธุรกรรมที่เผยแพร่เมื่อเดือนกันยายน 2026 ยังไม่มีการกำหนดมูลค่าซื้อขายสุดท้าย เนื่องจากกระบวนการตรวจสอบบัญชีและประเมินมูลค่าทรัพย์สินยังไม่แล้วเสร็จในเวลาที่เปิดเผยเอกสารดังกล่าว
GAC จะกลับมาทำกำไรได้ทันทีหลังทำธุรกรรมหรือไม่?
ยังไม่สามารถสรุปได้ แม้ FAW Toyota เป็นธุรกิจที่มีกำไร และการประสานงานอาจช่วยลดต้นทุน แต่ผลลัพธ์ขึ้นอยู่กับยอดขาย การลงทุนใหม่ และความสำเร็จในการปรับโครงสร้างระยะยาว
บทสรุป: การปรับโครงสร้าง Toyota จีน เป็นการเดิมพันเพื่ออนาคต
การที่ GAC Group ซึ่งขาดทุนมากกว่า 44,000 ล้านบาทในปี 2025 เดินหน้าเข้าซื้อหุ้น FAW Toyota 50% สะท้อนความพยายามเปลี่ยนโครงสร้างธุรกิจเพื่อรักษาความสามารถในการแข่งขันระยะยาว
FAW Toyota ยังสร้างกำไรได้ ขณะที่การทำงานร่วมกันกับ GAC Toyota อาจช่วยลดต้นทุนซ้ำซ้อนและเพิ่มประสิทธิภาพด้านการพัฒนาผลิตภัณฑ์ การจัดซื้อ และการขาย
แต่ประเด็นสำคัญไม่ได้อยู่ที่ว่าการรวมทรัพยากรจะช่วยประหยัดเงินได้กี่หมื่นล้านบาทเท่านั้น หากยังอยู่ที่ว่า Toyota จะสามารถใช้โอกาสนี้กลับมาพัฒนารถยนต์ที่แข่งขันกับผู้ผลิตจีนได้รวดเร็วและมีประสิทธิภาพเพียงใด
สำหรับ Toyota ดีลนี้จึงไม่ใช่การถอนตัวจากตลาดจีน แต่เป็นความพยายามปรับรูปแบบธุรกิจเพื่อแข่งขันในยุครถยนต์พลังงานใหม่ที่เปลี่ยนแปลงอย่างรวดเร็ว
แหล่งข้อมูลอ้างอิง
- Autohome – บทวิเคราะห์ GAC Group และการประสานธุรกิจ Toyota ในจีน (14 ตุลาคม 2026)
- Toyota Global Newsroom – FAW, Toyota และ GAC ลงนามกรอบความร่วมมือใหม่ (8 ตุลาคม 2026)
- GAC Group – เอกสารแผนซื้อหุ้น FAW Toyota 50% และข้อมูลผลประกอบการ
- GAC Group – Investor Relations และรายงานผลประกอบการ
- Investing.com – อัตราแลกเปลี่ยนเงินหยวนต่อบาท
