ครม.เคาะภาษีรถยนต์ไฟฟ้านำเข้า BEV และ REEV เพิ่มเป็น 35% เริ่ม 1 มกราคม 2570 ดันค่ายรถลงทุนผลิตในไทย
ครม.เคาะภาษีรถยนต์ไฟฟ้านำเข้า BEV และ REEV เพิ่มเป็น 35% เริ่ม 1 มกราคม 2570 ดันค่ายรถลงทุนผลิตในไทย
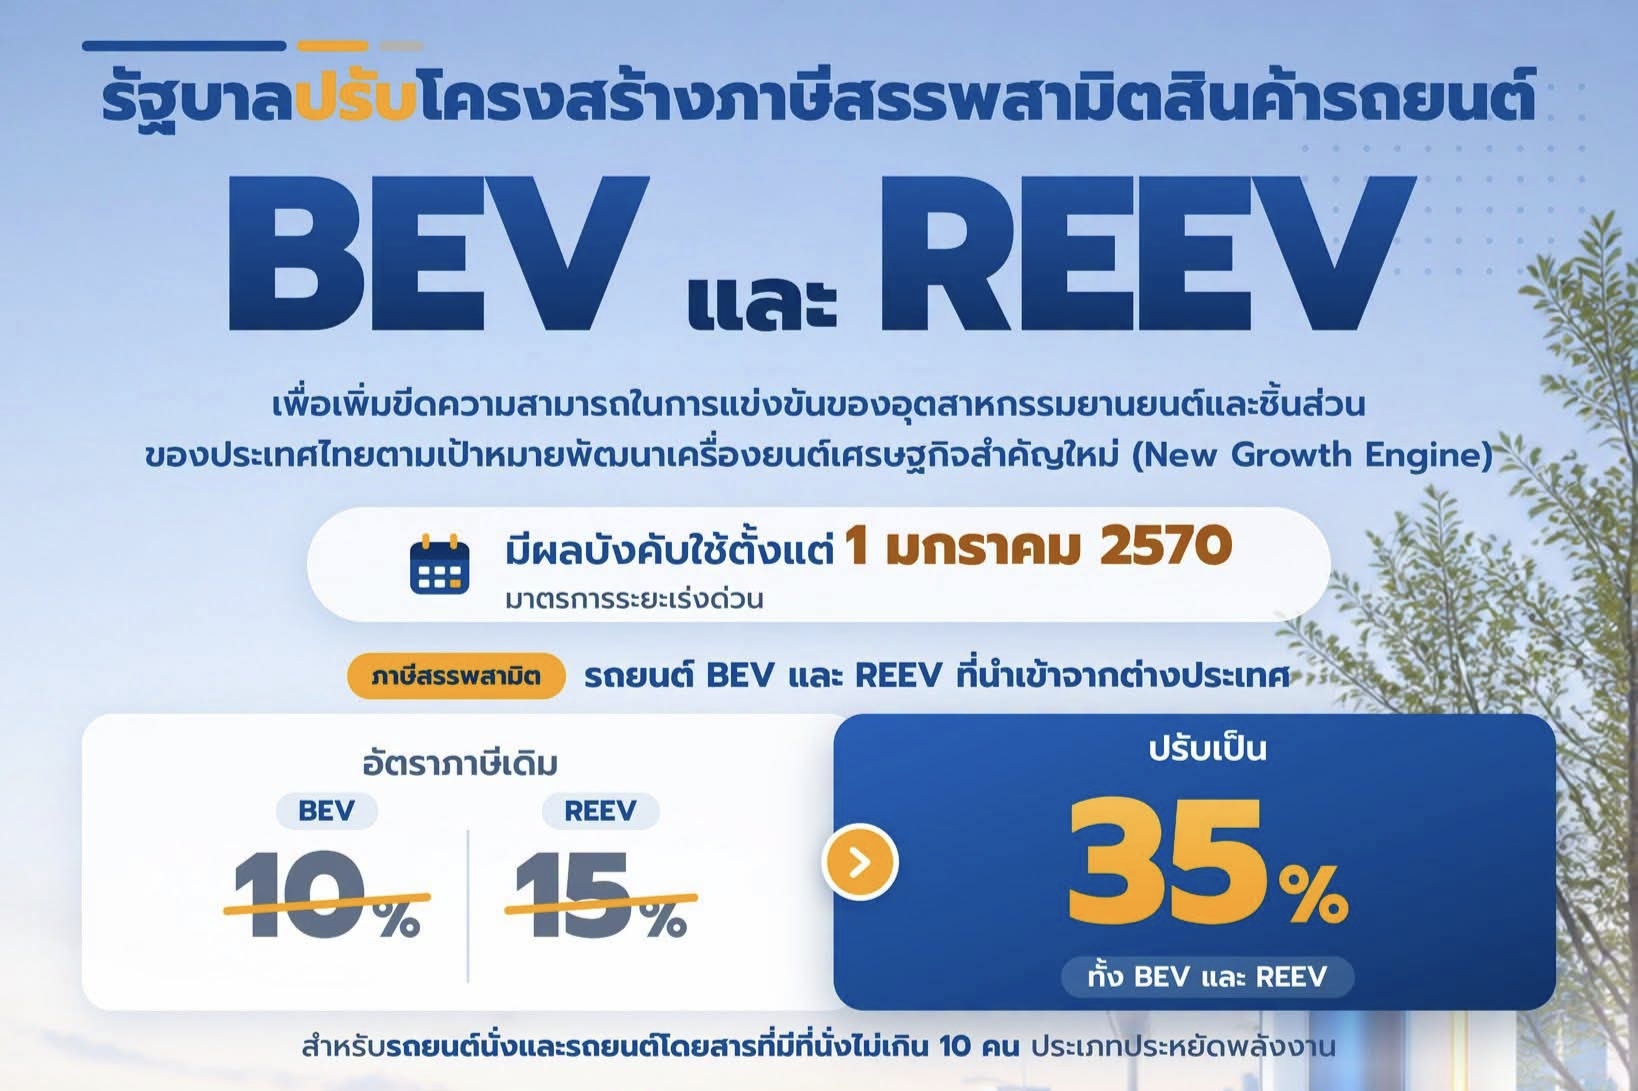
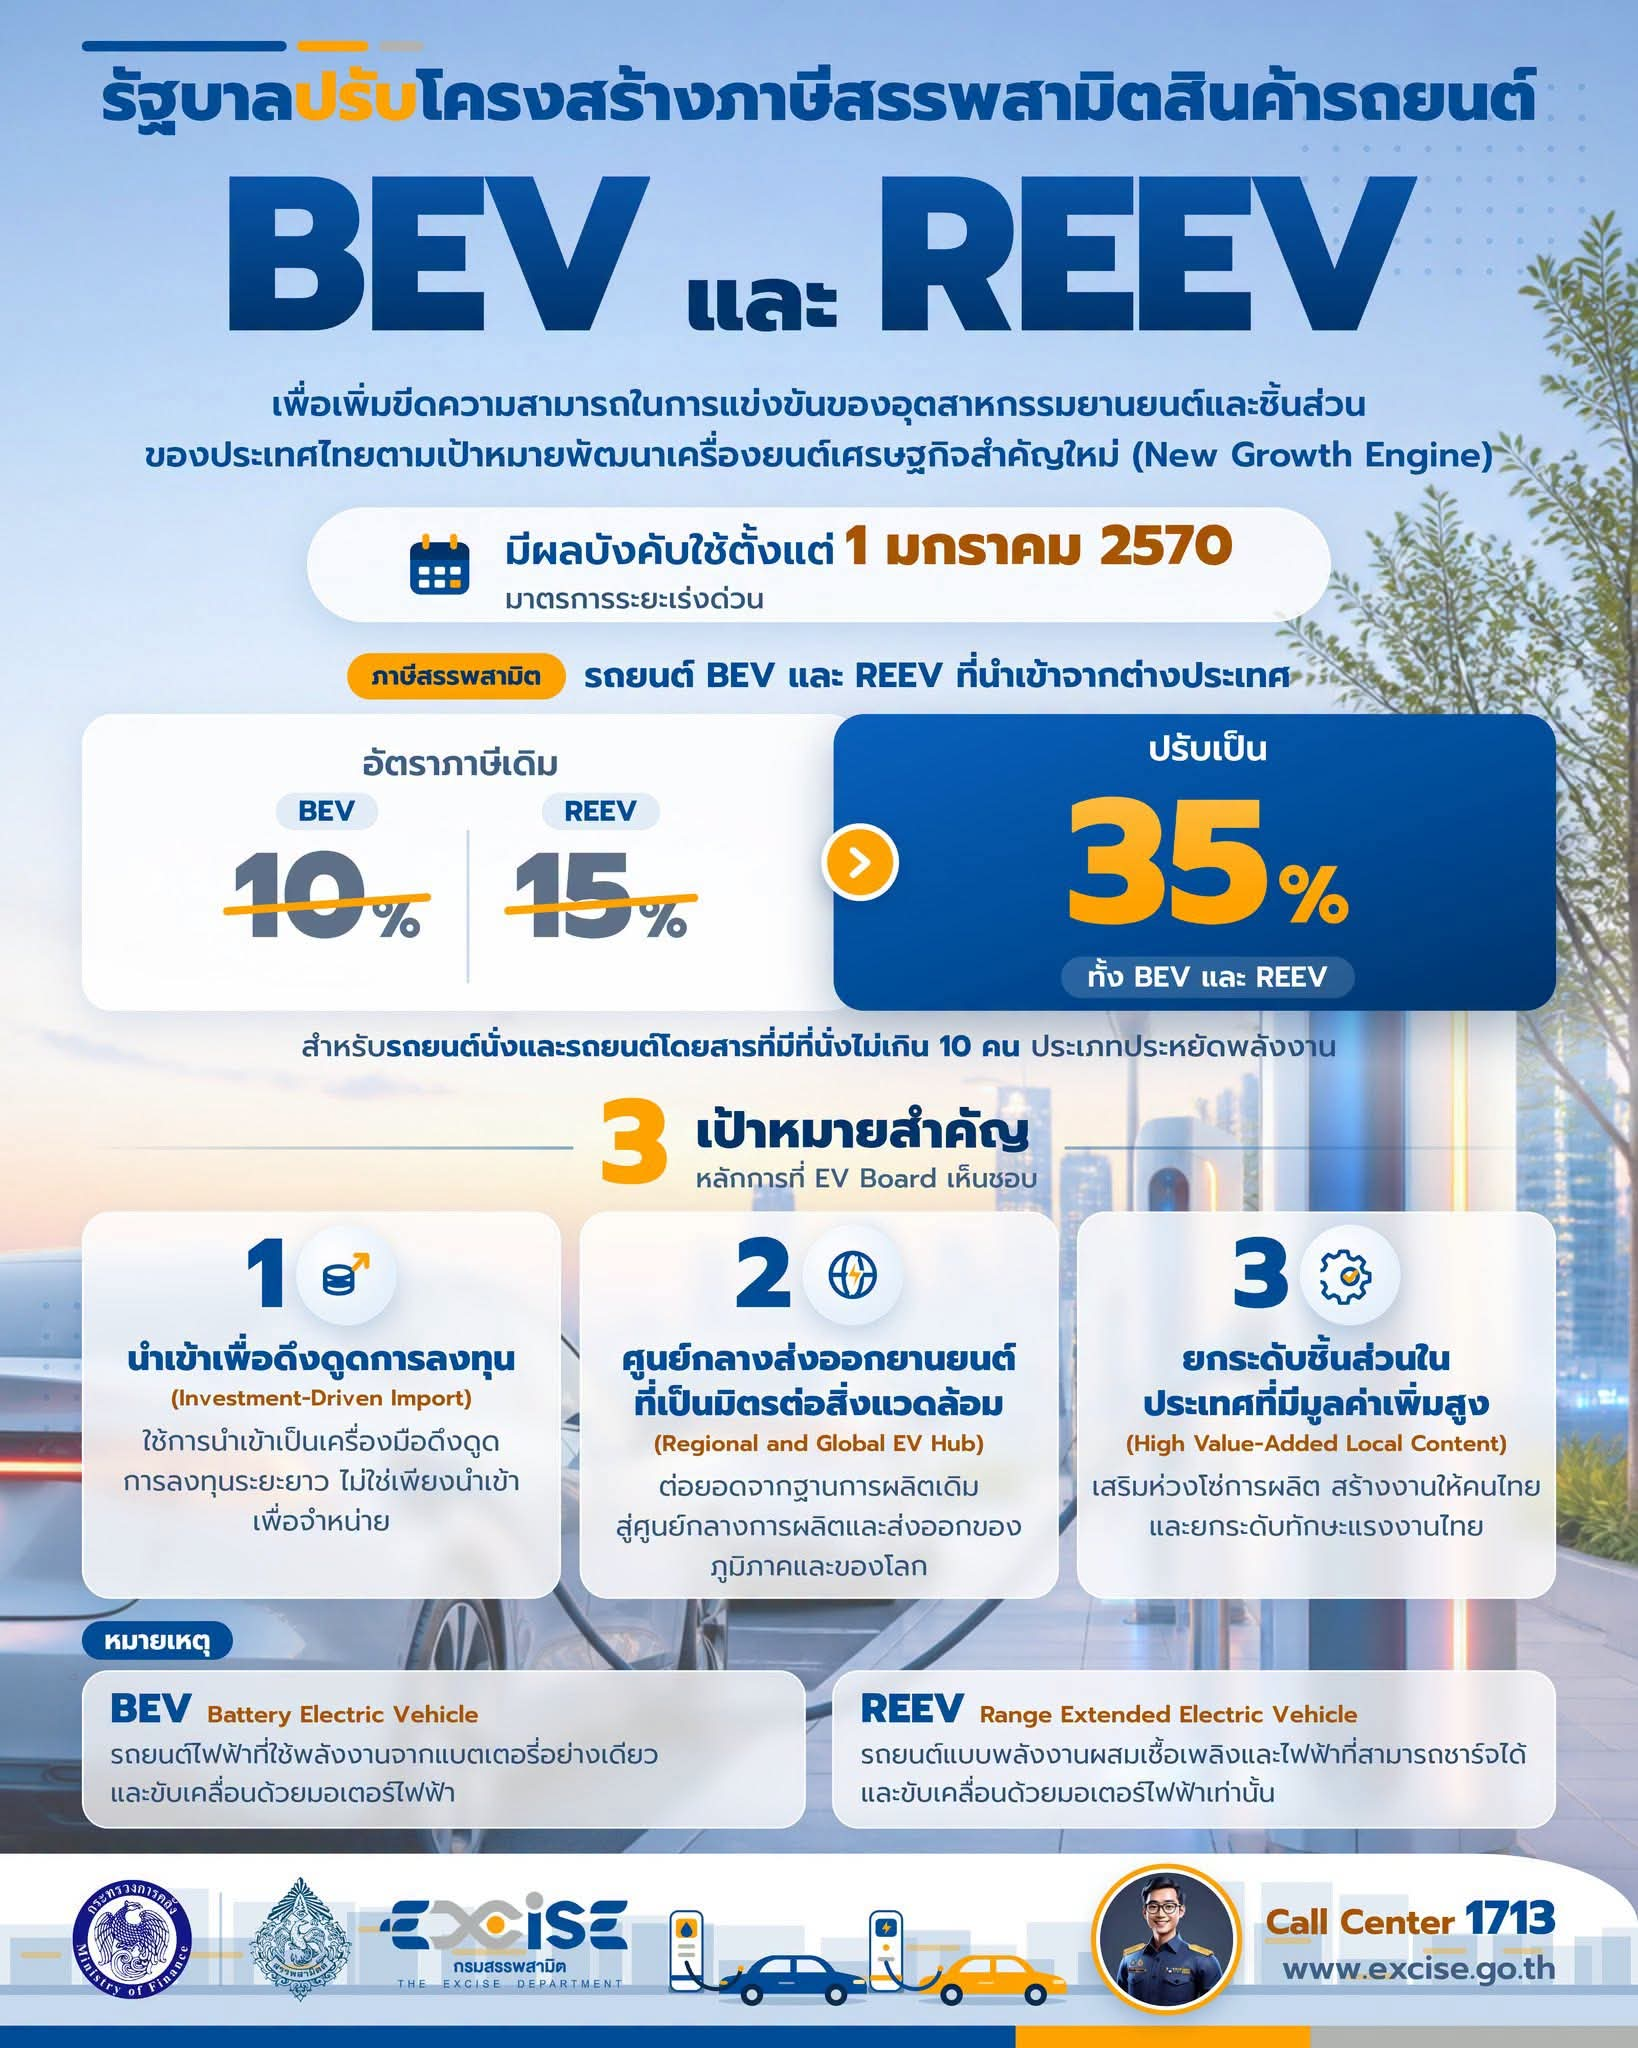
รัฐบาลเดินหน้าปรับโครงสร้างภาษีสรรพสามิตรถยนต์ไฟฟ้านำเข้าสำเร็จรูป (CBU) ทั้ง BEV และ REEV เพิ่มเป็น 35% จากเดิม 10% และ 15% ตามลำดับ เริ่มมีผลวันที่ 1 มกราคม 2570 เพื่อกระตุ้นการลงทุนผลิตรถยนต์ในประเทศไทย รักษาฐานอุตสาหกรรมยานยนต์ และส่งเสริมการใช้ชิ้นส่วนที่ผลิตภายในประเทศ
วันที่ 3 พฤศจิกายน 2569 ที่ประชุมคณะรัฐมนตรี (ครม.) มีมติเห็นชอบการปรับโครงสร้างภาษีสรรพสามิตรถยนต์ไฟฟ้าที่นำเข้าจากต่างประเทศ โดยกำหนดอัตราภาษีใหม่เป็น 35% สำหรับรถยนต์ไฟฟ้า 100% (BEV) และรถยนต์ไฟฟ้าแบบขยายระยะทาง (REEV)
มาตรการดังกล่าวเป็นการดำเนินการตามแนวทางของคณะกรรมการนโยบายยานยนต์ไฟฟ้าแห่งชาติ หรือ EV Board ซึ่งต้องการเพิ่มขีดความสามารถในการแข่งขันของอุตสาหกรรมยานยนต์และชิ้นส่วนไทย พร้อมสร้างแรงจูงใจให้เกิดการลงทุนผลิตรถยนต์ภายในประเทศมากขึ้น
นโยบายดังกล่าวยังสอดคล้องกับเป้าหมายการพัฒนาอุตสาหกรรมยานยนต์ให้เป็นเครื่องยนต์เศรษฐกิจใหม่ (New Growth Engine) ของประเทศไทย
ปรับภาษีสรรพสามิต BEV และ REEV นำเข้าเป็น 35%
รายละเอียดอัตราภาษีสรรพสามิตสำหรับรถยนต์นำเข้าสำเร็จรูปจากต่างประเทศ มีดังนี้
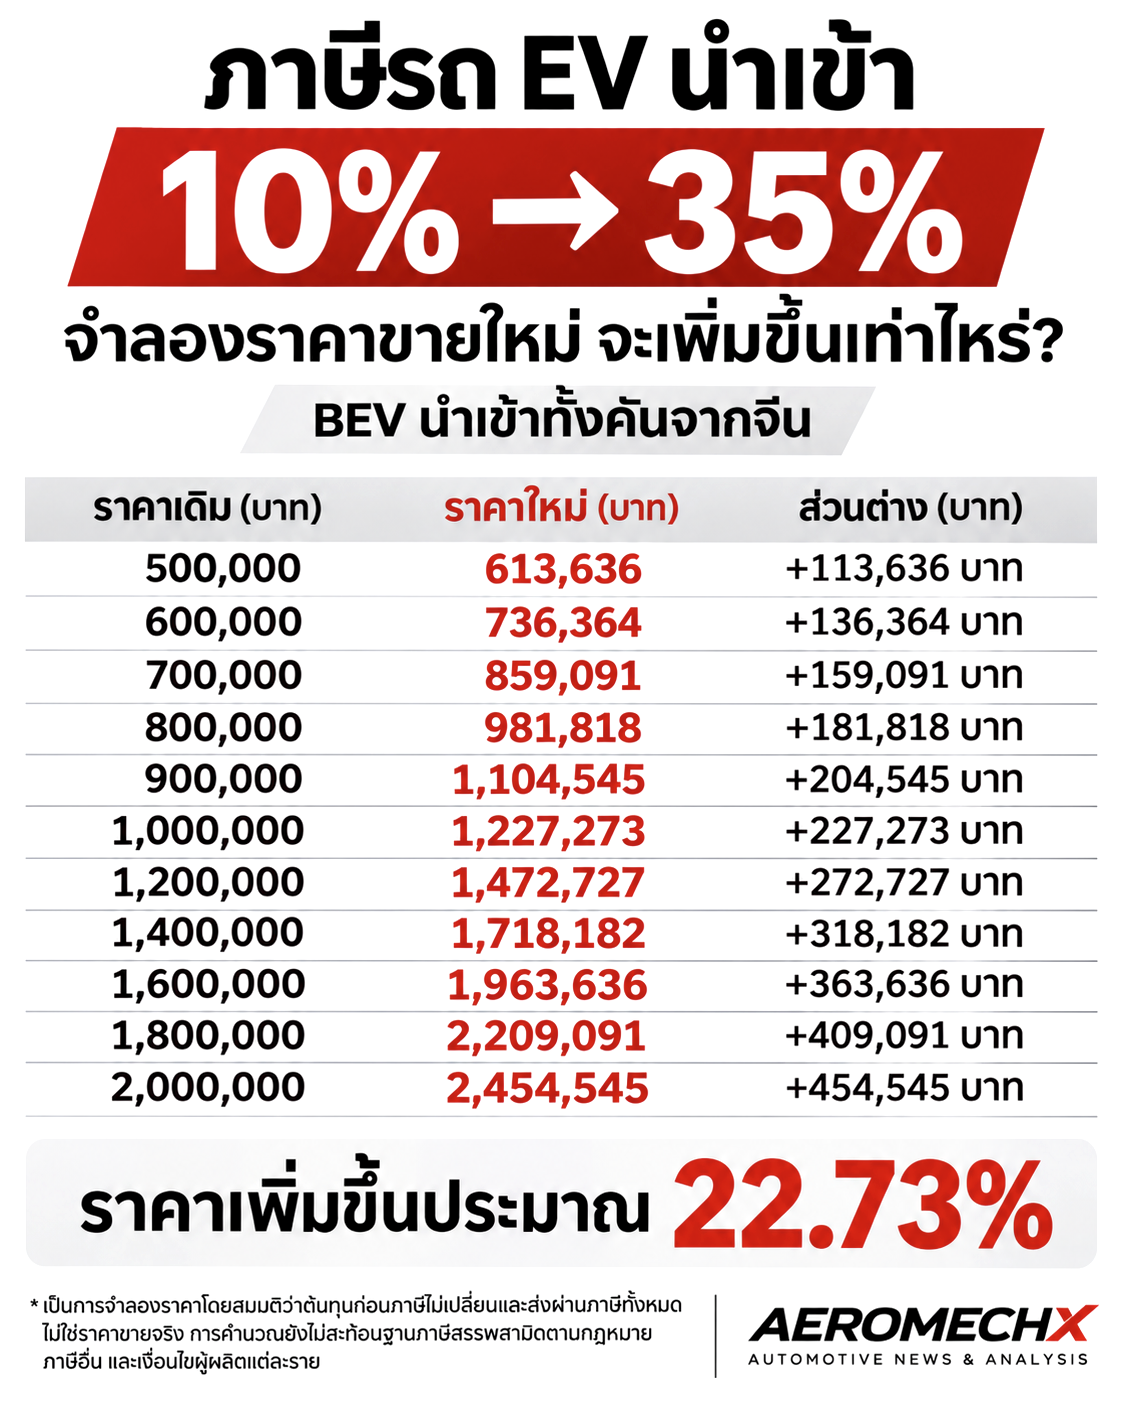
- BEV (Battery Electric Vehicle) รถยนต์ไฟฟ้า 100% ปรับภาษีสรรพสามิตจากเดิม 10% เป็น 35% เพิ่มขึ้น 25 จุดเปอร์เซ็นต์
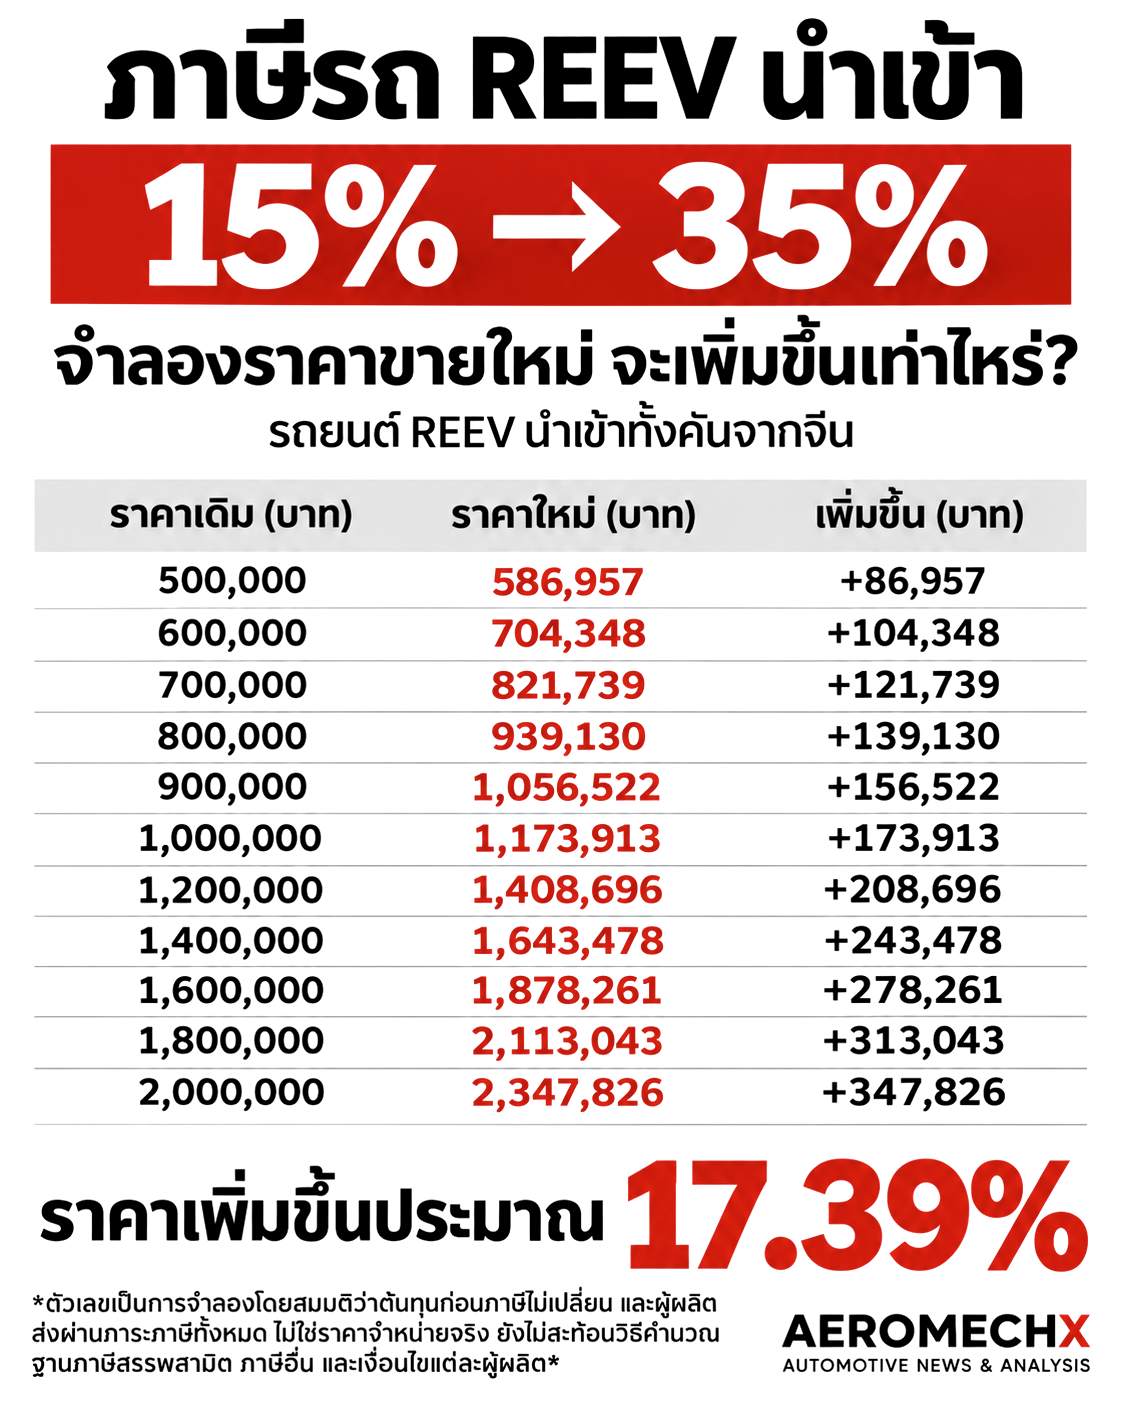
- REEV (Range Extended Electric Vehicle) รถยนต์ไฟฟ้าแบบขยายระยะทาง ปรับภาษีสรรพสามิตจากเดิม 15% เป็น 35% เพิ่มขึ้น 20 จุดเปอร์เซ็นต์
- วันเริ่มบังคับใช้: 1 มกราคม 2570
- ประเภทรถยนต์: รถยนต์นั่งและรถยนต์โดยสารที่มีที่นั่งไม่เกิน 10 คน ประเภทประหยัดพลังงาน ตามขอบเขตของมาตรการ
ทั้งนี้ อัตราภาษี 35% เป็นภาษีสรรพสามิต ไม่ใช่ภาษีศุลกากรนำเข้า และไม่ได้หมายความว่ารถยนต์ไฟฟ้าทุกคันในประเทศไทยจะต้องเสียภาษีในอัตราเดียวกัน เนื่องจากรถยนต์ที่ผลิตในประเทศและรถยนต์ที่ได้รับสิทธิประโยชน์ตามมาตรการภาครัฐอาจมีเงื่อนไขภาษีแตกต่างกัน
3 เป้าหมายสำคัญของการปรับโครงสร้างภาษีรถยนต์ไฟฟ้า
กรมสรรพสามิตระบุว่า การปรับโครงสร้างภาษีครั้งนี้สอดคล้องกับหลักการที่ EV Board เห็นชอบ โดยมีเป้าหมายหลัก 3 ประการ ได้แก่
1. นำเข้าเพื่อดึงดูดการลงทุน (Investment-Driven Import)
รัฐบาลต้องการใช้การนำเข้ารถยนต์เทคโนโลยีใหม่เป็นเครื่องมือดึงดูดการลงทุนระยะยาว แทนการนำเข้ารถยนต์สำเร็จรูปเข้ามาจำหน่ายเพียงอย่างเดียว
แนวคิดดังกล่าวมุ่งเชื่อมโยงการนำเข้ารถยนต์กับการลงทุนผลิตหรือประกอบรถยนต์ภายในประเทศ เพื่อสร้างมูลค่าเพิ่มให้ระบบเศรษฐกิจไทยในระยะยาว
2. ผลักดันไทยเป็นศูนย์กลางการผลิตและส่งออกรถยนต์ (Regional and Global EV Hub)
ประเทศไทยต้องการรักษาความแข็งแกร่งของฐานการผลิตยานยนต์เดิม และต่อยอดไปสู่อุตสาหกรรมรถยนต์พลังงานใหม่
เป้าหมายไม่ได้จำกัดเฉพาะการผลิตเพื่อจำหน่ายในประเทศ แต่รวมถึงการเพิ่มศักยภาพการผลิตเพื่อส่งออกไปยังตลาดต่างประเทศ โดยเฉพาะรถยนต์ที่เป็นมิตรต่อสิ่งแวดล้อม
3. เพิ่มการใช้ชิ้นส่วนที่ผลิตในประเทศไทย (High Value-Added Local Content)
ภาครัฐต้องการส่งเสริมให้ผู้ผลิตรถยนต์ใช้ชิ้นส่วนจากผู้ประกอบการในประเทศมากขึ้น โดยเฉพาะชิ้นส่วนที่มีมูลค่าเพิ่มสูง
แนวทางดังกล่าวมีเป้าหมายสร้างโอกาสให้ผู้ประกอบการชิ้นส่วนไทย พัฒนาทักษะแรงงาน และเพิ่มการจ้างงานภายในประเทศ
รัฐบาลหวังรักษาฐานการผลิตรถยนต์และการจ้างงานในไทย
รัฐบาลมุ่งใช้มาตรการภาษีเป็นเครื่องมือรักษาฐานการผลิตรถยนต์ภายในประเทศ ซึ่งครอบคลุมทั้งโรงงานประกอบรถยนต์ ผู้ผลิตชิ้นส่วน และแรงงานในอุตสาหกรรมยานยนต์
การปรับโครงสร้างภาษีมีเป้าหมายสร้างแรงจูงใจให้บริษัทผู้ผลิตรถยนต์ต่างชาติเข้ามาลงทุนในประเทศไทยมากขึ้น เพื่อรองรับการเปลี่ยนผ่านจากรถยนต์เครื่องยนต์สันดาปภายในไปสู่รถยนต์พลังงานใหม่
ขณะเดียวกัน ยังมีแนวทางพิจารณาโครงสร้างภาษีหรือสิทธิประโยชน์พิเศษสำหรับผู้ประกอบการที่สนใจลงทุนใหม่ โดยรายละเอียดและเงื่อนไขต้องติดตามประกาศจากหน่วยงานภาครัฐที่เกี่ยวข้อง
ทำไมรัฐบาลจึงต้องปรับภาษีรถยนต์ไฟฟ้านำเข้า?
ตลาดรถยนต์ไฟฟ้าในประเทศไทยเติบโตอย่างรวดเร็วในช่วงหลายปีที่ผ่านมา แต่รถยนต์ไฟฟ้าจำนวนมากยังเป็นรถยนต์นำเข้าสำเร็จรูปจากต่างประเทศ
แม้การเติบโตของตลาด EV จะสะท้อนถึงความต้องการรถยนต์พลังงานใหม่ที่เพิ่มขึ้น แต่ไม่ได้หมายความว่าฐานการผลิตรถยนต์และอุตสาหกรรมชิ้นส่วนในประเทศไทยจะเติบโตตามไปด้วยในสัดส่วนเดียวกัน
ผู้ประกอบการที่ลงทุนตั้งโรงงานผลิตในประเทศไทยต้องรับภาระด้านเครื่องจักร บุคลากร ระบบการผลิต และการพัฒนาห่วงโซ่อุปทาน ขณะที่ผู้ประกอบการที่นำเข้ารถยนต์สำเร็จรูปมีโครงสร้างต้นทุนแตกต่างออกไป
รัฐบาลจึงต้องการปรับโครงสร้างภาษีให้สอดคล้องกับเป้าหมายการส่งเสริมการลงทุนระยะยาว มากกว่าการสนับสนุนการขยายตลาดรถยนต์ไฟฟ้าผ่านการนำเข้าเพียงอย่างเดียว
วิเคราะห์ผลกระทบ รถยนต์ไฟฟ้านำเข้าจะปรับราคาขึ้นหรือไม่?
การปรับภาษีสรรพสามิต BEV จาก 10% เป็น 35% และ REEV จาก 15% เป็น 35% อาจทำให้ต้นทุนรถยนต์นำเข้าสำเร็จรูปเพิ่มสูงขึ้น โดยเฉพาะรุ่นที่อยู่ภายใต้โครงสร้างภาษีใหม่และไม่ได้รับสิทธิประโยชน์เพิ่มเติม
อย่างไรก็ตาม การเพิ่มอัตราภาษี 25 หรือ 20 จุดเปอร์เซ็นต์ ไม่ได้หมายความว่าราคาจำหน่ายรถยนต์จะเพิ่มขึ้นในสัดส่วนเดียวกันโดยอัตโนมัติ
เนื่องจากราคาจำหน่ายรถยนต์ยังขึ้นอยู่กับฐานคำนวณภาษีสรรพสามิต อากรนำเข้า ภาษีอื่นที่เกี่ยวข้อง สิทธิประโยชน์ด้านการลงทุน ต้นทุนรถยนต์ อัตราแลกเปลี่ยน และนโยบายกำหนดราคาของแต่ละบริษัท
ผลกระทบที่อาจเกิดขึ้นกับตลาดรถยนต์ไฟฟ้าไทย ได้แก่
- รถยนต์ไฟฟ้านำเข้าสำเร็จรูปที่ไม่ได้รับสิทธิประโยชน์อาจมีต้นทุนภาษีเพิ่มขึ้น
- รถยนต์ไฟฟ้าที่ผลิตหรือประกอบในประเทศไทยอาจมีความได้เปรียบในการแข่งขันด้านราคามากขึ้น
- ค่ายรถยนต์ต่างชาติอาจเร่งพิจารณาการลงทุนตั้งโรงงานหรือขยายฐานการผลิตในประเทศไทย
- ผู้ผลิตชิ้นส่วนยานยนต์ไทยอาจได้รับโอกาสเข้าร่วมในห่วงโซ่อุปทานรถยนต์ไฟฟ้าเพิ่มขึ้น
- ผู้บริโภคอาจเห็นการเปลี่ยนแปลงด้านราคาและกลยุทธ์จำหน่ายรถยนต์นำเข้าในปี 2570
ทั้งนี้ ผลกระทบดังกล่าวเป็นการวิเคราะห์แนวโน้ม ไม่ใช่การยืนยันว่ารถยนต์ไฟฟ้าทุกรุ่นจะต้องปรับราคาขึ้นหลังวันที่ 1 มกราคม 2570
จับตาตลาดรถยนต์ไฟฟ้าไทยปี 2570
มาตรการภาษีสรรพสามิต 35% อาจเป็นจุดเปลี่ยนสำคัญของการแข่งขันในอุตสาหกรรมรถยนต์ไฟฟ้าไทย โดยเฉพาะแบรนด์ที่พึ่งพาการนำเข้ารถยนต์สำเร็จรูปจากต่างประเทศเป็นหลัก
ที่ผ่านมา ผู้ผลิตรถยนต์หลายรายใช้กลยุทธ์นำเข้ารถยนต์จากต่างประเทศเพื่อเปิดตลาดและสร้างฐานลูกค้า ก่อนพิจารณาการลงทุนผลิตภายในประเทศ
อย่างไรก็ตาม โครงสร้างภาษีใหม่อาจทำให้การตัดสินใจลงทุนในประเทศไทยมีความสำคัญต่อความสามารถในการแข่งขันด้านราคามากขึ้น
สำหรับผู้ประกอบการที่มีโรงงานในประเทศไทยอยู่แล้ว การเพิ่มสัดส่วนชิ้นส่วนภายในประเทศและการลงทุนเพิ่มเติมอาจเป็นปัจจัยสำคัญต่อการพัฒนาธุรกิจระยะยาว
ขณะที่แบรนด์ที่ยังพึ่งพาการนำเข้าสำเร็จรูปอาจจำเป็นต้องทบทวนต้นทุน การตั้งราคา และรูปแบบการดำเนินธุรกิจ เพื่อรักษาความสามารถในการแข่งขันในตลาดไทย
สรุป ภาษีรถยนต์ไฟฟ้า 35% ต้องการเปลี่ยนไทยจากตลาดนำเข้า สู่ฐานการผลิตจริง
การปรับภาษีสรรพสามิตรถยนต์ไฟฟ้านำเข้า BEV และ REEV เป็น 35% ตั้งแต่วันที่ 1 มกราคม 2570 สะท้อนทิศทางนโยบายภาครัฐที่ต้องการให้การเติบโตของตลาดรถยนต์ไฟฟ้าสร้างประโยชน์ต่ออุตสาหกรรมภายในประเทศมากขึ้น
เป้าหมายสำคัญไม่ใช่เพียงการปรับเพิ่มภาระภาษีของรถยนต์นำเข้า แต่เป็นการจูงใจให้ผู้ผลิตเข้ามาลงทุน สร้างโรงงาน ใช้ชิ้นส่วนไทย และสร้างการจ้างงานภายในประเทศ
อย่างไรก็ตาม ความสำเร็จของมาตรการยังขึ้นอยู่กับความชัดเจนของหลักเกณฑ์ภาษีใหม่ การตอบรับของผู้ประกอบการ และความสามารถของประเทศไทยในการแข่งขันด้านต้นทุนการผลิตกับประเทศอื่น
สิ่งที่ต้องจับตาคือ ค่ายรถยนต์ใดจะเพิ่มการลงทุนในประเทศไทย และโครงสร้างภาษีใหม่นี้จะส่งผลต่อราคาจำหน่ายรถยนต์ไฟฟ้าสำหรับผู้บริโภคมากน้อยเพียงใด
แหล่งข้อมูลอ้างอิง
- กรุงเทพธุรกิจ (3 พฤศจิกายน 2569)
รายงานการปรับภาษีนำเข้ารถยนต์ BEV และ REEV เป็น 35%
https://www.bangkokbiznews.com/economics/1259043 - เว็บไซต์รัฐบาลไทย / EV Board (10 กันยายน 2569)
แนวทางปรับโครงสร้างภาษีรถยนต์ไฟฟ้าเพื่อสนับสนุนการผลิตและการลงทุน
https://www.thaigov.go.th/th/news/168754 - ข่าวหุ้นธุรกิจ (3 พฤศจิกายน 2569)
รายงานมติ ครม. ปรับภาษี BEV และ REEV นำเข้าเป็น 35%
https://www.kaohoon.com/news/local/877194 - กรุงเทพธุรกิจ
รายงานแนวทางของ EV Board เกี่ยวกับการปรับโครงสร้างภาษีรถยนต์ไฟฟ้า
https://www.bangkokbiznews.com/economics/1255453 - กรมสรรพสามิต กระทรวงการคลัง
ข้อมูลประชาสัมพันธ์มาตรการปรับโครงสร้างภาษีสรรพสามิตรถยนต์ BEV และ REEV
https://www.excise.go.th/
หมายเหตุ: ข้อมูลอ้างอิงมติและรายละเอียดมาตรการที่เผยแพร่ ณ วันที่ 3 พฤศจิกายน 2569 ส่วนการบังคับใช้จริง สิทธิยกเว้น และเงื่อนไขภาษีเฉพาะรุ่น ต้องพิจารณาจากกฎหมายและประกาศที่เกี่ยวข้องต่อไป
